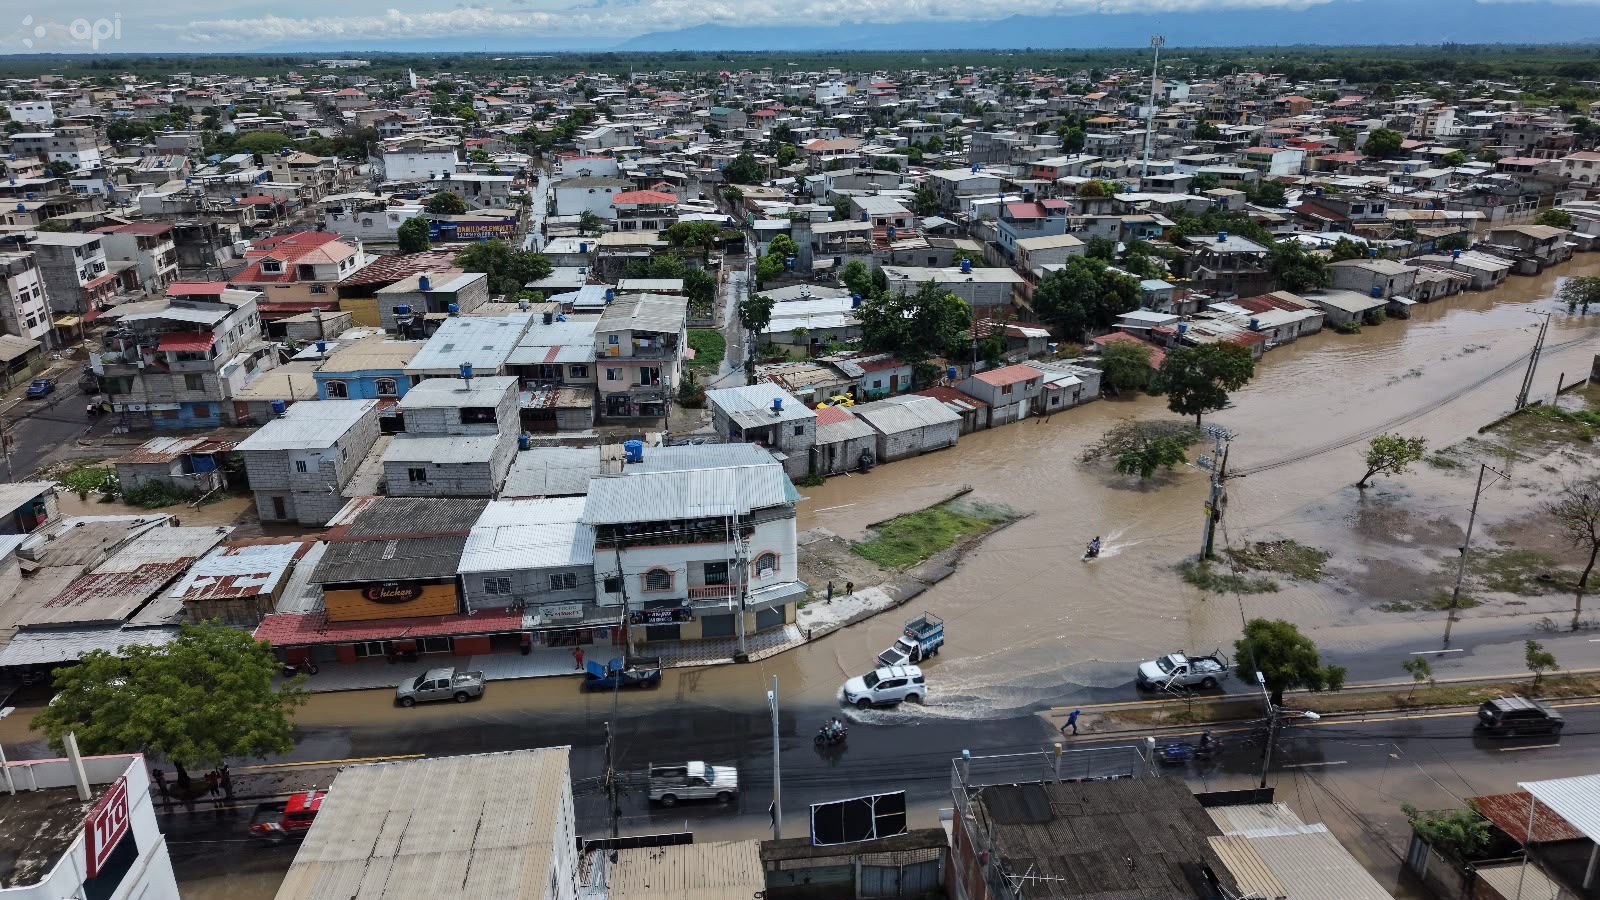
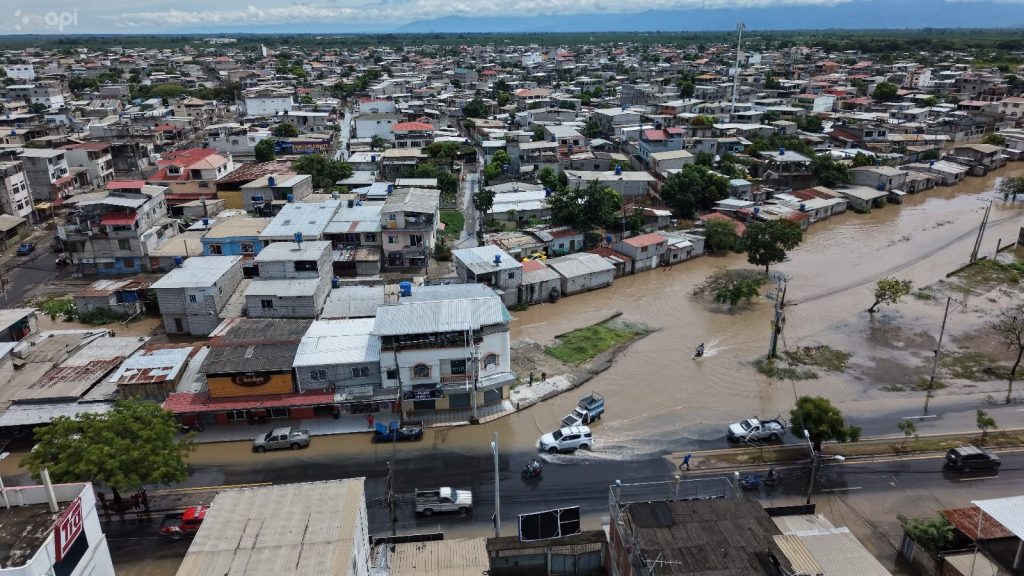
La Junta de Política y Regulación Financiera y Monetaria (JPRFM) emitió una resolución en la que estableció las condiciones que deben cumplir los clientes para acogerse al aplazamiento de cuotas bancarias por las afectaciones del fenómeno de El Niño.
En primer lugar, la entidad aclaró que el diferimiento temporal de obligaciones crediticias para deudores afectados por el fenómeno de El Niño es una medida temporal y voluntaria y podrá aplicarse por acuerdo entre el deudor afectado y su entidad financiera.
Ademas, el beneficio se aplica para las personas y negocios cuyos ingresos, actividad económica o capacidad de pago se hayan visto afectados por el fenómeno de El Niño, que podrán acceder al diferimiento de hasta 90 días de las cuotas por vencer de sus créditos, en bancos públicos y privados, cooperativas y mutualistas.
Los lineamientos emitidos por la JPRFM en este tema son:
- Quiénes pueden acceder: personas naturales o jurídicas cuya actividad económica, ingresos o capacidad de pago se hayan visto afectados por el fenómeno de El Niño.
- Plazo: las cuotas por vencer podrán aplazarse por un período máximo de 90 días.
- Una sola vez: cada cliente podrá usarlo una vez en cada entidad, para una o varias operaciones de crédito.
- Sin costos extra: durante este período no se cobrarán intereses ordinarios sobre las cuotas diferidas. Adicionalmente, el diferimiento no generará intereses moratorios, gastos, recargos, multas, costos legales ni tarifas.
- Cuotas al final: las cuotas aplazadas se trasladarán al final del cronograma de pagos.
¿Cómo se aplicará?
El diferimiento no será automático, existen dos alternativas que pueden realizarse desde la entrada en vigor de la resolución aprobada por la JPRFM.
El cliente podrá solicitarlo a la entidad financiera, para lo cual se requiere la aceptación de esta última; la entidad también podrá ofrecer este mecanismo a un cliente afectado, pero siempre será necesaria su aceptación expresa y por escrito, incluso a través de medios electrónicos.
Este mecanismo no significa la condonación de la deuda. Antes de aceptar, el cliente deberá recibir información clara sobre cómo quedarán sus pagos y la nueva tabla de amortización.
Los créditos mantendrán su calificación y las cuotas aplazadas no se considerarán vencidas. Asimismo, las entidades financieras no podrán reducir las provisiones constituidas sobre estas operaciones como consecuencia del diferimiento.
Durante el primer trimestre de 2027, la JPRFM evaluará la continuidad de la medida con base en la evolución de las condiciones que motivaron su implementación y la información proporcionada por las autoridades competentes. (I)
Más noticias