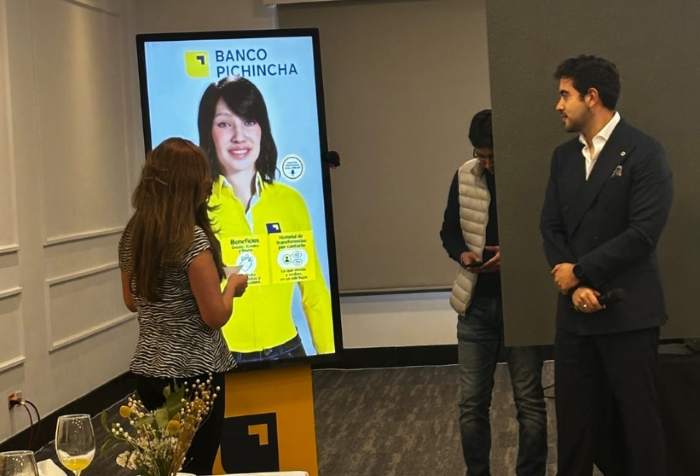
La transformación digital del sistema financiero ecuatoriano ha dejado de ser una proyección y se consolida como una realidad. En Banco Pichincha, en 2019, hace solo siete años, apenas el 17 % de sus clientes operaban en canales digitales; para el 2026, 8 de cada 10 lo hacen, de entre más de 6,5 millones de usuarios.
Este avance va de la mano con el de América Latina hacia la inclusión financiera digital, una región donde más del 70% de los adultos tiene una cuenta bancaria, según información del Global Findex.
En Ecuador, donde el 65% de los adultos tiene una cuenta bancaria y el progreso digital convive con retos clave en inclusión y formalización, la expansión digital es clave para cerrar brechas, y la escala alcanzada por Banco Pichincha cobra especial relevancia.
El dato refleja un cambio estructural en los hábitos financieros del país. La entidad, con más de 120 años de trayectoria, ha pasado de un modelo tradicional a liderar la digitalización bancaria en Ecuador, con indicadores que superan incluso promedios regionales. Actualmente, el 79% de sus transacciones se realiza de forma digital, por encima del promedio latinoamericano cercano al 65%.
La escala operativa también evidencia esta evolución: la entidad procesa +100 transacciones por segundo en sus plataformas digitales y suma más de 5,5 millones de usuarios activos en estos canales.
El crecimiento de la banca móvil es uno de los ejes más visibles de esta transformación. El teléfono se ha convertido en el principal punto de contacto entre los usuarios y sus finanzas.
Solo en un mes, los clientes de Banco Pichincha realizaron 164 millones de transacciones móviles, movilizando alrededor de 15 mil millones de dólares desde sus dispositivos. De ese total, 3 de cada 4 operaciones corresponden a transferencias, consolidando al celular como el nuevo “centro financiero” personal.
“La digitalización bancaria es no solo una condición para mejorar la eficiencia y competitividad de la banca, sino también para lograr una mayor inclusión financiera. Para Banco Pichincha, la confianza es entender las necesidades reales de nuestros clientes, y usar la tecnología para solucionarlas de manera ágil, sencilla y segura”, afirmó Roberth Chávez, gerente de Ciberdefensa de Banco Pichincha.
Este cambio se explica tanto por la búsqueda de eficiencia como por factores externos. En Ecuador, el 67% del dinero del sistema financiero ya circula a través de canales digitales, mientras el uso de efectivo continúa cayendo: los retiros disminuyeron un 20% en 2025.
La importancia de la ciberseguridad
En paralelo al crecimiento digital, la ciberseguridad se posiciona como un componente transversal de la banca móvil. Para Banco Pichincha, proteger una operación no empieza cuando el cliente presiona “confirmar”, sino mucho antes.
La estrategia contempla tres momentos complementarios: proteger el diseño antes de que una funcionalidad llegue al usuario, identificar y gestionar vulnerabilidades mientras el servicio está activo y detectar patrones de fraude en el instante en que ocurre una transacción.
Son mecanismos distintos, que responden a diferentes formas de falla y que, en conjunto, buscan proteger la continuidad, la información, los fondos y la legitimidad de las operaciones. En resumen: Banco Pichincha busca cuidar a quienes confían en nosotros.
El aumento de las transferencias interbancarias, que crecieron 11% en 2025, ha elevado la exigencia sobre los sistemas de protección. En respuesta, la aplicación móvil integra múltiples capas de seguridad que operan de forma transversal, resguardando tanto la información como los fondos de los usuarios sin afectar la experiencia.
Avance al ritmo de la tecnología
La ciberseguridad tampoco puede entenderse como un proceso estático. Una funcionalidad no llega al cliente sin haber sido previamente probada por el propio Banco; las condiciones que hacen segura una operación pueden cambiar con el tiempo y requieren una gestión permanente
Mientras, las amenazas evolucionan desde ataques directos a las plataformas hacia estrategias que buscan convencer o engañar directamente a las personas.
Este cambio obliga a combinar tecnología, monitoreo y prevención con una mirada centrada en el comportamiento del usuario. La ciberseguridad, en este contexto, deja de ser únicamente una barrera tecnológica y se convierte en una práctica diaria para proteger la relación de confianza con el cliente.