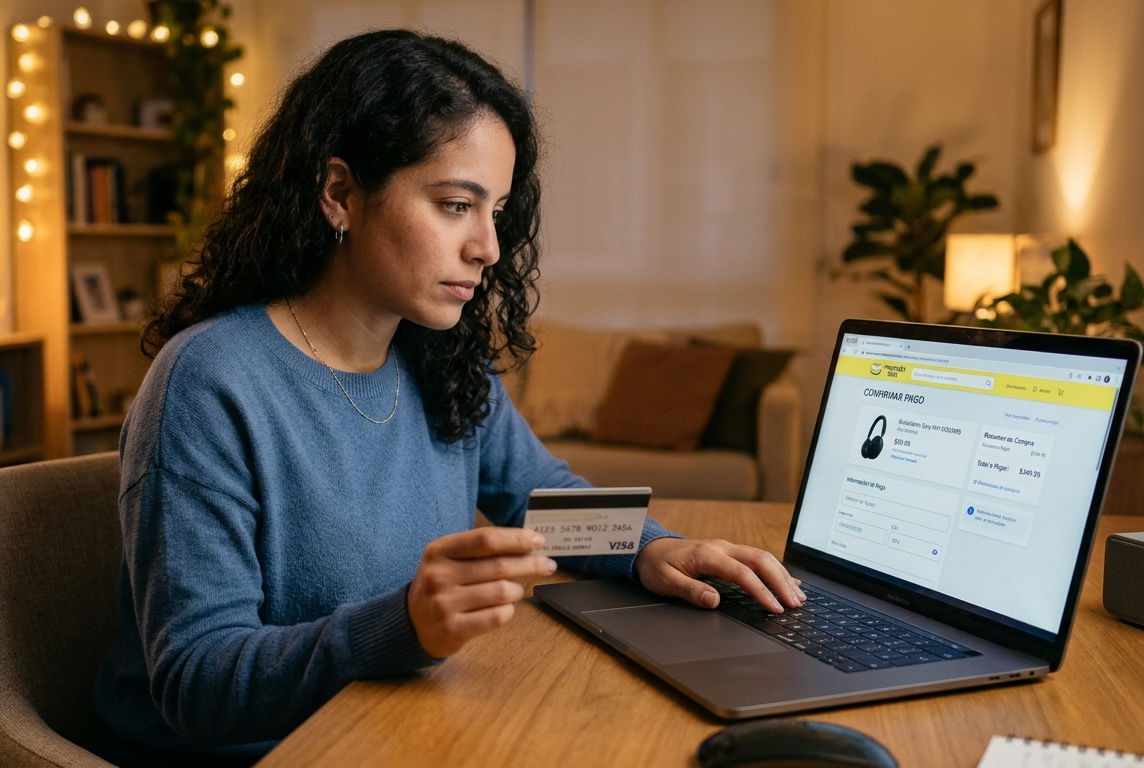
Las nuevas tarjetas de crédito y débito ya no tendrán impreso el número de tarjeta, ni la fecha de vencimiento, ni el código de seguridad CVV, utilizado para realizar compras por Internet.
El Card Verification Value (CVV) son los 3 o 4 dígitos que están colocados en la parte delantera o al reverso de la tarjeta, según la entidad emisora.
Esta nueva norma consta en la Resolución JPRFM-2026-048-T, aprobada el 6 de noviembre de 2026 por la Junta de Política y Regulación Financiera y Monetaria (JPRFM).
Sin embargo, los clientes que prefieran mantener los datos visibles en sus tarjetas podrán solicitarlo a su entidad financiera, sin costo adicional.
¿Cómo se harán las transacciones en línea?
La nueva regulación dispone que los bancos implementen mecanismos adicionales de verificación de identidad y generen y validen los códigos de seguridad mediante sus propios sistemas, sin costo para los usuarios.
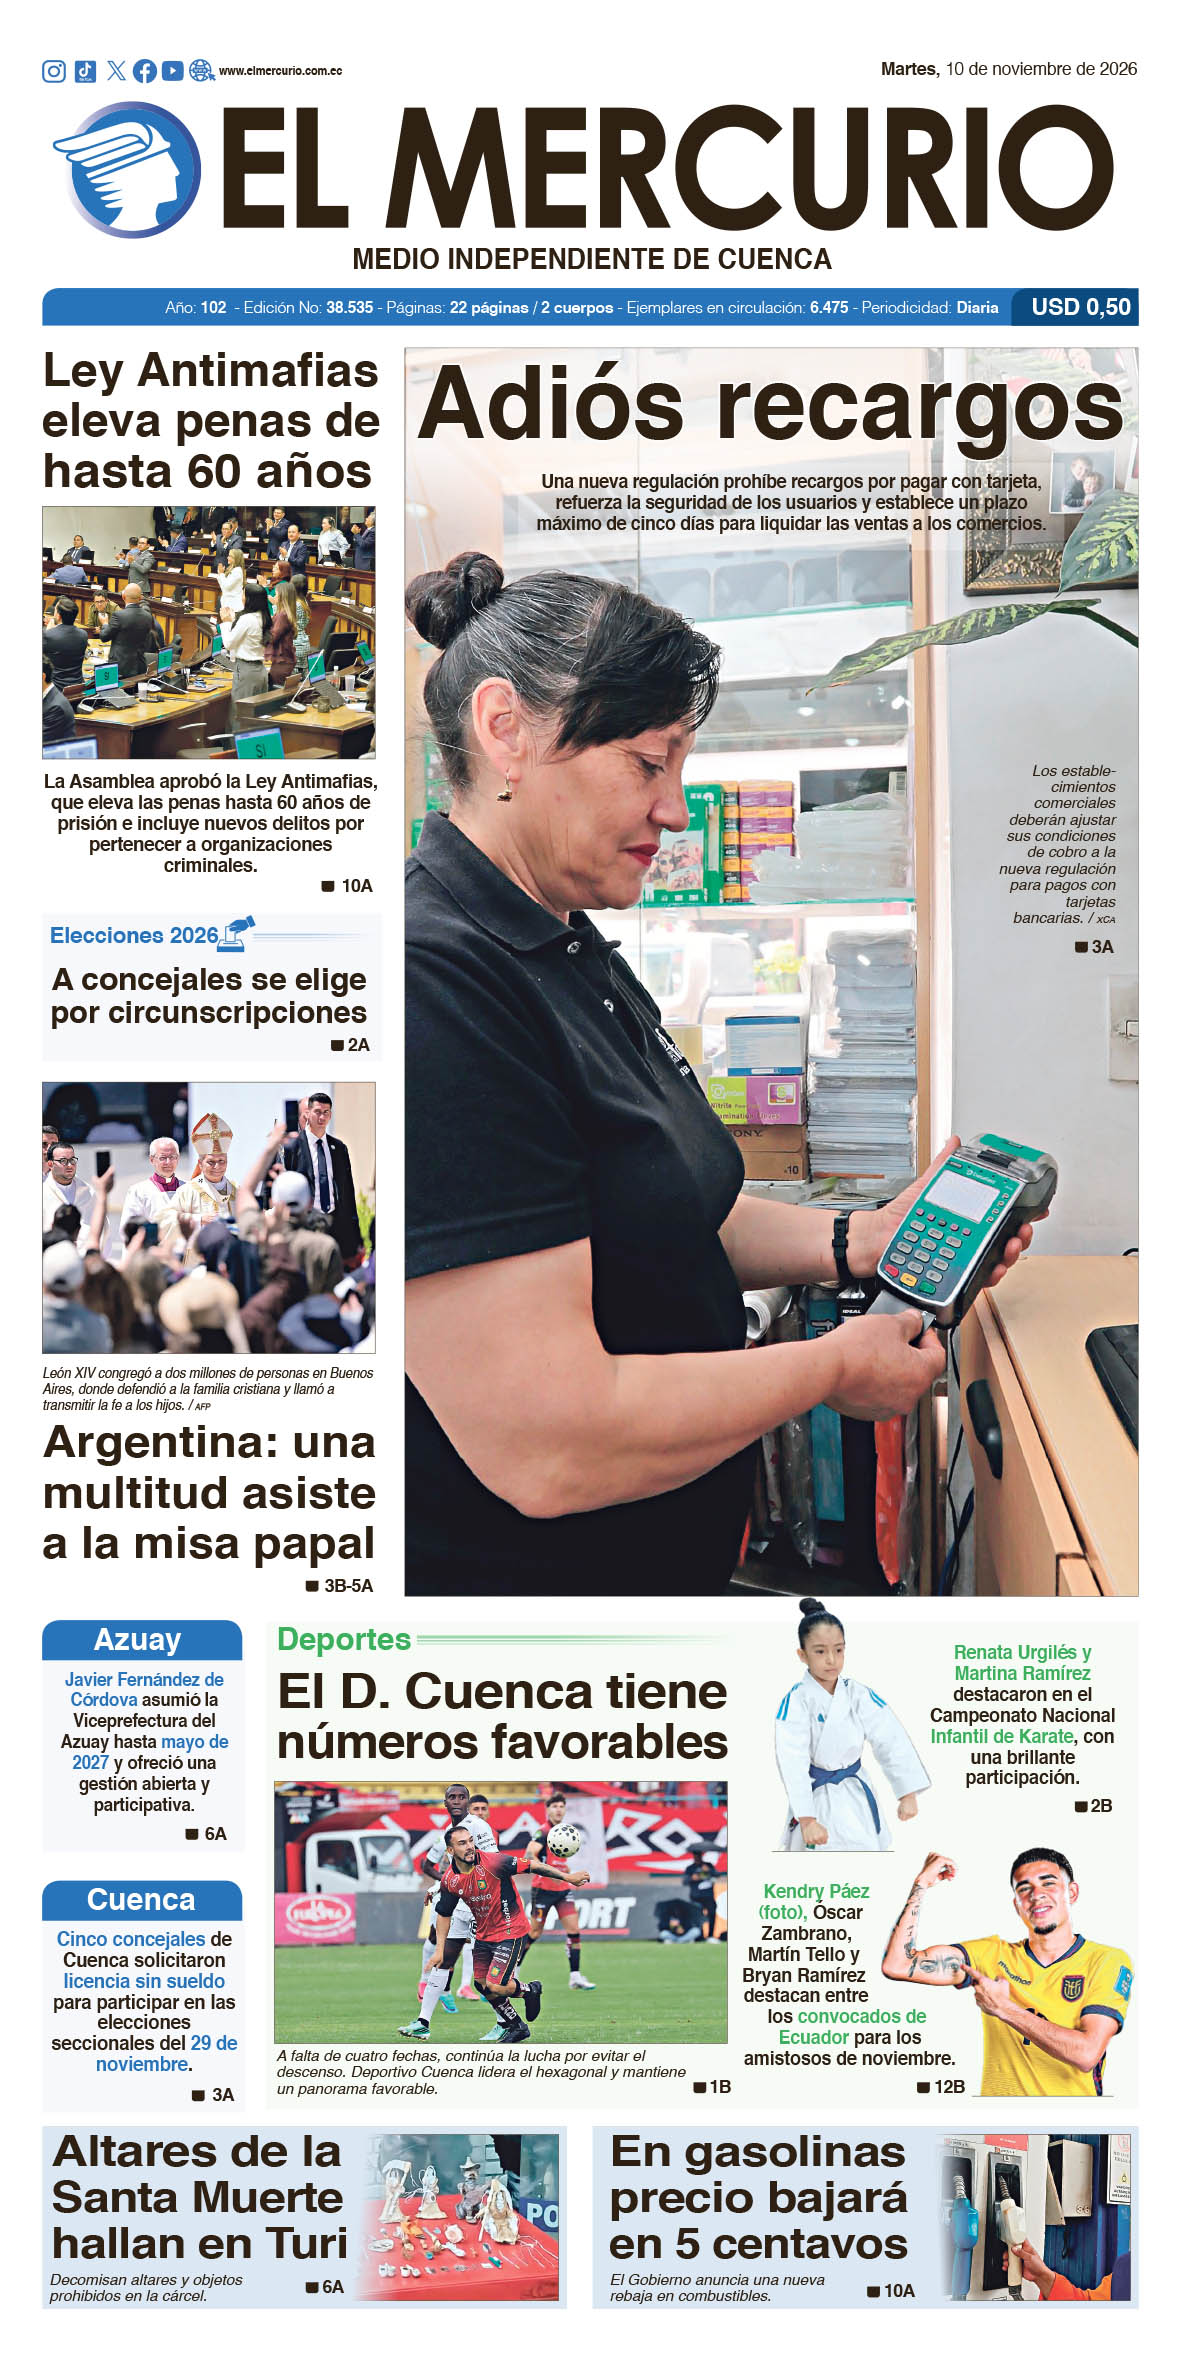
Pago con tarjetas no tiene recargos
Asimismo, utilizar una tarjeta de crédito, débito o prepago no podrá costar más que pagar en efectivo.
Los comercios deberán mantener el mismo precio para todos los medios de pago y aplicar las mismas promociones y descuentos.
Luis Tobar, analista económico, explicó que la comisión que cobran los bancos y operadores por procesar las transacciones no desaparece.
El establecimiento deberá asumir ese costo y no podrá trasladarlo al consumidor mediante un recargo.
Para el experto, esta condición puede afectar más a los locales pequeños, que tienen menos margen para negociar tarifas con las entidades financieras.
“Los establecimientos con un alto volumen de transacciones tienen mayor capacidad para negociar comisiones más bajas con los bancos”, explicó.
Tobar identifica 7 principales cambios en la nueva normativa
¿Qué cambia para usuarios y comercios ?
| Nueva disposición | ¿Qué significa para el usuario? |
| Mismo precio en efectivo y con tarjeta | Los comercios no pueden cobrar recargos por pagar con tarjeta de crédito, débito o prepago. Tampoco pueden excluir las tarjetas de promociones, descuentos u ofertas. |
| Tarjetas físicas sin datos sensibles | Los plásticos deberán emitirse sin número de tarjeta, fecha de vencimiento ni código CVV impresos. |
| Mayor seguridad en compras por internet | Se incorporan mecanismos adicionales de verificación de identidad, sin costo para el usuario. |
| Notificaciones gratuitas | Los emisores deberán informar en tiempo real sobre las operaciones y eventos previstos en la norma, mediante al menos dos canales electrónicos independientes. |
| Bloqueo inmediato y atención permanente | Los bancos deberán facilitar el bloqueo de tarjetas y disponer de canales de atención las 24 horas, los siete días de la semana. |
| Protección ante determinados fraudes | Se establece el reintegro de valores por operaciones posteriores al reporte de robo o pérdida y por transacciones derivadas de fallas de seguridad de la entidad, según las condiciones de la norma. |
| Mayor transparencia en tarjetas de crédito | Se armonizan las reglas para informar costos de consumos corrientes y diferidos y calcular intereses. Se mantiene la prohibición de cobrar intereses sobre intereses. |
¿Qué condiciones tendrán los seguros?
La resolución establece que el usuario podrá decidir si contrata el seguro de desgravamen y los seguros complementarios.
Si acepta el seguro de desgravamen, su costo deberá calcularse sobre el saldo pendiente que consta en el estado de cuenta y no sobre el cupo total de la tarjeta.
La normativa autoriza a las entidades emisoras a contratar seguros para cubrir fraudes, pero prohíbe que ese costo se traslade a los usuarios de tarjetas.
La normativa también regula los programas de recompensas, que permiten acumular puntos o millas por las compras, acceder a descuentos o recibir la devolución de un porcentaje del consumo.
Las entidades deberán informar sus beneficios, costos y condiciones antes de que el cliente los acepte.
Ninguno de estos productos podrá imponerse como requisito para obtener o mantener una tarjeta.
Tobar señala que el cumplimiento de estas medidas dependerá de la supervisión a las entidades financieras.
“Las nuevas obligaciones de seguridad, notificaciones y atención permanente implican gastos para los bancos, por lo que será necesario vigilar que no se trasladen a los clientes mediante otros cobros”, advirtió.
¿En cuánto tiempo recibirán los comercios el pago de sus ventas?
La resolución establece que las empresas adquirentes, es decir, las encargadas de procesar los pagos con tarjeta y transferir los valores a los establecimientos, tendrán un plazo máximo de cinco días hábiles para liquidar las ventas corrientes.
Adrián Torres, asesor financiero, explica que algunos comercios debían esperar dos o tres meses para recibir ese dinero.
“Para los comerciantes es un beneficio. Ya no habrá esos bancos que se tardaban hasta tres meses en liberar los pagos y los dejaban sin liquidez”, explicó.
La norma también prohíbe los contratos de exclusividad con determinados emisores o adquirentes.
De esta manera, los establecimientos podrán trabajar con distintas marcas y proveedores de tarjetas, sin quedar sujetos a un único operador.
“Con más competencia hay más oportunidad y habrá, seguramente, mejores condiciones para los clientes. Ahora todos los sistemas deben aceptar todas las tarjetas sin distinción”, afirmó.
La normativa también establece requisitos de capital para las empresas que procesan pagos con tarjeta.
Las adquirentes no bancarias deberán contar con un capital mínimo de 500.000 dólares para operar, mientras que las empresas agregadoras de pagos deberán disponer de al menos 250.000 dólares.
Estos requisitos buscan regular el ingreso de nuevos participantes al sistema de pagos.
Tobar considera que la regulación mejora la protección del consumidor financiero al incorporar medidas de seguridad, establecer respuestas ante determinados casos de fraude y exigir mayor transparencia en la información que reciben los clientes.
¿En qué casos el banco deberá devolver el dinero por consumos no reconocidos?
La nueva regulación amplía las situaciones en las que las entidades financieras deberán responder por transacciones fraudulentas con tarjetas.
El banco deberá devolver el dinero cuando:
- El consumo se realice después de que el cliente haya reportado el robo o pérdida de la tarjeta.
- El fraude se origine en fallas de seguridad informática de la entidad financiera.
- El banco no aplique los mecanismos de verificación de identidad exigidos.
- La transacción se efectúe sin los controles de autenticación y seguridad establecidos en la normativa.
La entidad deberá demostrar que cumplió las medidas de seguridad.
También tendrá que gestionar directamente con los comercios y demás participantes la información necesaria para investigar el reclamo, sin trasladar esa carga al cliente.
¿Cuándo se aplicarán los cambios?
El Banco Central, la Superintendencia de Bancos y la Superintendencia de Economía Popular y Solidaria tienen seis meses para adecuar sus regulaciones a las nuevas disposiciones. (I)
Más noticias